
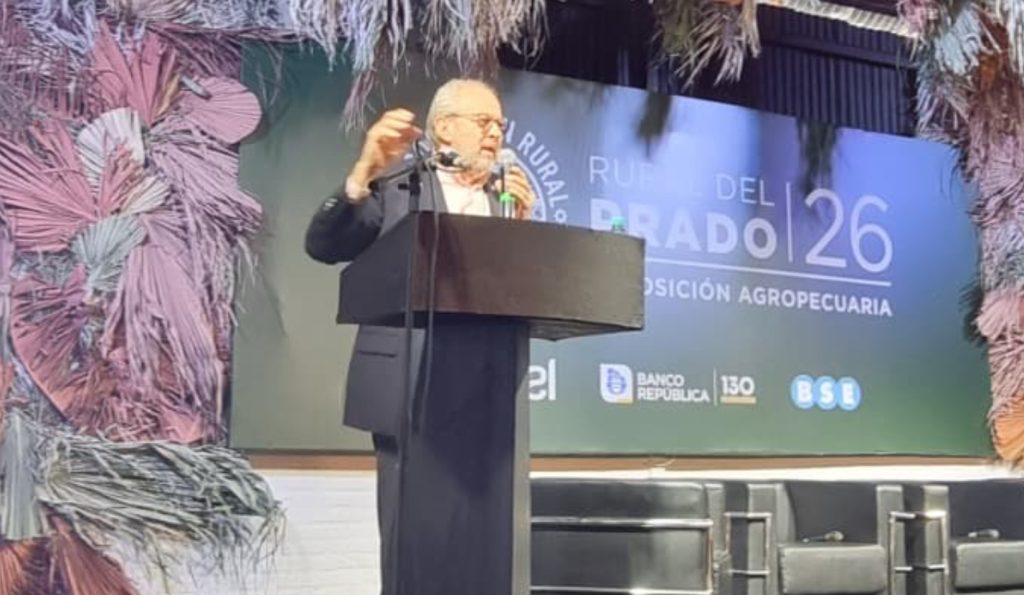
Jorge Giraudo, director ejecutivo del Observatorio de la Cadena Láctea Argentina (OCLA), analizó en la jornada “Diversificar para estabilizar” las transformaciones del mercado mundial de lácteos, la concentración de la producción, el avance de las proteínas de mayor valor y las oportunidades que se presentan para países como Uruguay.
El mercado internacional de lácteos atraviesa una etapa de transformación en la que conviven una oferta mundial con dificultades crecientes para expandirse, una demanda que cambia sus motores de crecimiento y una fuerte concentración tanto en la producción primaria como en la industria. En ese escenario, la capacidad de generar eficiencia, escala, diferenciación y nuevos productos aparece como uno de los principales desafíos para los países exportadores.
Ese fue uno de los ejes planteados Giraudo, durante la conferencia “Tendencia de mercados”, realizada en el marco de la actividad “Diversificar para estabilizar: estrategias productivas para construir sistemas sostenibles”, organizada por Mercoláctea y la Asociación Rural del Uruguay, con el apoyo de las gremiales lecheras.
Giraudo comenzó ubicando la dimensión real del mercado internacional. A nivel mundial se producen alrededor de 800.000 millones de litros de leche de vaca y más de 1.000.000 de millones de litros de leche en total. Sin embargo, solamente unos 94.000 millones de litros equivalentes se comercializan internacionalmente. Es decir, una proporción relativamente pequeña de la producción mundial participa efectivamente del comercio entre países.
Esta característica explica, en buena medida, la volatilidad que caracteriza al negocio. Una variación relativamente pequeña en la producción mundial puede representar un incremento muy significativo de la oferta disponible para el comercio internacional. “Una variación del 1% en la producción mundial” implica unos 8.000 millones de litros adicionales y puede significar un aumento de entre 8% y 9% de la oferta que efectivamente llega al mercado internacional, señaló.
Un mercado que no crece al mismo ritmo
El comercio mundial de lácteos se encuentra actualmente en una etapa de crecimiento moderado. Según los datos presentados por Giraudo, el mercado internacional se mueve en torno a los 94.000 millones de litros equivalentes y crece aproximadamente 1,3% anual, aunque durante los últimos cinco años se ha mantenido prácticamente estable.
La demanda mundial, sin embargo, continúa creciendo. El consumo se ubica actualmente en torno a 122-123 litros por habitante y por año, todavía por debajo de los niveles considerados deseables desde el punto de vista nutricional. Para Giraudo, esto demuestra que el problema no está necesariamente en una caída de la demanda mundial de lácteos, sino en un cambio en sus motores.
Uno de los principales factores es la transformación demográfica. La menor tasa de natalidad y el aumento de la expectativa de vida están modificando los patrones de consumo. El envejecimiento saludable comienza a adquirir una importancia creciente y abre espacio para productos vinculados a la nutrición clínica, deportiva, infantil y a diferentes necesidades asociadas a la salud.
A esto se suma el desplazamiento de los centros de crecimiento. Mientras durante décadas Estados Unidos y la Unión Europea concentraron buena parte de la demanda, actualmente adquieren creciente importancia regiones como el sudeste asiático.
Los once países que integran la ASEAN reúnen alrededor de 700 millones de habitantes y presentan un nivel de producción de leche muy inferior a su consumo. Según los datos presentados, producen aproximadamente 9 litros por habitante y por año, mientras el consumo se ubica entre 20 y 30 litros. Para los países exportadores, ese déficit representa un espacio potencial para el crecimiento del comercio internacional.
El valor agregado no siempre está en el producto final
Otro de los conceptos planteados durante la exposición estuvo relacionado con la idea de valor agregado. Giraudo cuestionó la visión según la cual agregar valor significa necesariamente exportar productos terminados destinados al consumidor final, como yogures, postres o leches saborizadas.
El comercio internacional de lácteos continúa estando dominado por productos de gran volumen. Aproximadamente 75% del comercio está compuesto por quesos y leche en polvo, además de otros productos e ingredientes de alto volumen. En el mercado internacional, explicó, el valor agregado también puede estar en ingredientes, proteínas y productos destinados a otras industrias.
Esta transformación resulta particularmente relevante para una industria exportadora como la uruguaya. La posibilidad de desarrollar ingredientes y proteínas para nutrición, salud, industria alimentaria y otros usos permite ampliar los mercados y reducir la dependencia de los productos tradicionales.
El ejemplo más claro presentado por Giraudo fue el del suero. Un subproducto que décadas atrás podía terminar utilizándose como alimento para animales hoy puede transformarse en una materia prima de alto valor para industrias vinculadas con la nutrición y la salud.
A partir del suero se obtienen concentrados de proteína de suero, aislados e hidrolizados, destinados a nutrición deportiva, clínica e infantil, además de productos asociados al envejecimiento saludable y a diferentes industrias. El proceso implica pasar de un residuo o subproducto de bajo valor a una proteína que puede alcanzar valores muy superiores en el mercado.
La oportunidad es acompañada, además, por una demanda creciente. Giraudo señaló que en Europa la demanda de estos productos crece alrededor de 7% anual, mientras la capacidad de procesamiento lo hace a una tasa cercana al 4%. El problema es que la generación de suero crece solamente alrededor de 1,5%, generando una tensión entre la disponibilidad de materia prima y la capacidad industrial instalada.
Competir en un mercado de commodities
La otra cara de este escenario es la necesidad de competitividad. Giraudo remarcó que el mercado internacional continúa siendo, en gran medida, un mercado de commodities y que los precios, medidos en moneda constante, muestran una tendencia desfavorable.
Al actualizar por inflación de Estados Unidos las series internacionales de precios de leche en polvo, manteca y quesos, el valor de las commodities lácteas de 2026 aparece como el más bajo de la última década en términos reales. Aunque en valores corrientes los precios se encuentran por encima del promedio histórico, al considerar la pérdida de valor del dinero el escenario cambia significativamente.
Para los países que producen y exportan commodities, la respuesta pasa necesariamente por productividad, escala y eficiencia. Si el producto que se vende internacionalmente mantiene un precio relativamente limitado, la estructura de costos se convierte en una variable determinante para sostener la capacidad de pagar un buen precio por la leche.
La escala industrial constituye uno de los ejemplos más claros. Giraudo comparó las plantas de secado argentinas, con una capacidad promedio cercana a 500.000 litros, con las nuevas plantas de Nueva Zelanda, que pueden alcanzar capacidades de tres o cuatro millones de litros. La diferencia refleja la importancia creciente de la escala para competir internacionalmente.
La concentración como fenómeno global
La concentración también está avanzando en la producción primaria. Giraudo señaló que la tasa promedio mundial de concentración supera el 4%, lo que implica que cada año desaparece una proporción significativa de las unidades productivas.
El caso argentino fue utilizado como ejemplo. En ese país, la cantidad de tambos disminuye alrededor de 2,7% por año, mientras la producción individual continúa aumentando. El fenómeno, destacó, no se explica exclusivamente por el cierre de los establecimientos más pequeños: también afecta a tambos medianos que no consiguen dar el siguiente paso de inversión tecnológica.
La renovación de equipos de frío, ordeñadoras, patios de alimentación y otras instalaciones requiere capital y capacidad de gestión. A eso se suma un problema que trasciende las variables económicas: el relevo generacional. Cuando el productor busca incorporar a sus hijos al establecimiento, muchas veces estos ya se encuentran desarrollando su vida profesional fuera del medio rural.
Por otro lado, destacó que mientras disminuye el número de establecimientos, aumenta la escala de los que permanecen. En Argentina, los tambos que producen más de 10.000 litros diarios representaban apenas 1% del total en 2010 y aportaban alrededor de 5% de la producción. Actualmente representan aproximadamente 7,5% de los establecimientos y generan más de un tercio de la leche.
El proceso, según Giraudo, está lejos de detenerse.
Una producción mundial con límites
La evolución de la producción internacional también presenta señales de desaceleración. Luego de un crecimiento superior al 4% durante 2025, impulsado por aumentos de producción en diferentes regiones, durante 2026 comenzó a observarse una pérdida de ritmo. Las estimaciones presentadas apuntan a una desaceleración mayor hacia el final del año y a un posible estancamiento en 2027.
Los principales países productores muestran comportamientos diferentes. Nueva Zelanda lleva aproximadamente una década prácticamente estable, con una producción cercana a los 22.000 millones de litros. Australia mantiene una trayectoria descendente, mientras Estados Unidos y la Unión Europea continúan creciendo, aunque a tasas moderadas y con perspectivas de desaceleración.
A las restricciones productivas se agregan factores cada vez más relevantes: regulaciones ambientales, disponibilidad de mano de obra, costo de la tierra, infraestructura, condiciones climáticas y exigencias vinculadas con la producción.
En Europa, explicó Giraudo, el cumplimiento de las normativas demanda importantes inversiones y recursos. En algunos países, además, el valor alternativo de la tierra compite directamente con la actividad lechera. En Holanda, por ejemplo, se han implementado políticas destinadas a reducir el número de vacas.
China, el sudeste asiático y Brasil
Dentro del mapa de compradores, China continúa siendo un actor central, aunque su participación en el mercado internacional se redujo significativamente respecto a los máximos alcanzados años atrás.
El país desarrolló una estrategia orientada a sustituir importaciones mediante el aumento de su producción doméstica. Sin embargo, Giraudo señaló que ese proceso no estaría alcanzando los resultados esperados y que China estaría comenzando nuevamente a incrementar paulatinamente su presencia como comprador internacional.
India presenta una situación diferente. Produce alrededor de una cuarta parte de la leche mundial, pero prácticamente toda se consume dentro del propio país. En los últimos años aumentó fuertemente su producción y comenzó a desarrollar algunas exportaciones, especialmente de productos destinados a comunidades de origen indio en diferentes partes del mundo.
Brasil constituye, por su parte, un mercado especialmente relevante para Uruguay. Se trata de un país con una estructura productiva extremadamente heterogénea, en la que conviven una gran cantidad de pequeños productores con establecimientos de mayor escala.
Giraudo señaló que la demanda brasileña de importaciones continuará siendo un factor importante, aunque advirtió sobre la permanencia del proceso antidumping impulsado en ese país. Según explicó, tanto Uruguay como Argentina han sostenido que no existe dumping en sus exportaciones y que las diferencias de precios responden a las condiciones de producción y competitividad de cada cadena.
Argelia es otro mercado de relevancia para los exportadores de leche en polvo. El país está intentando reducir su dependencia de las importaciones mediante inversiones destinadas a desarrollar su producción doméstica. Si esa estrategia logra sustituir parte de sus compras externas, podría reducirse una demanda importante para los países exportadores.
El acuerdo Mercosur-Unión Europea
En relación con el acuerdo entre Mercosur y la Unión Europea, Giraudo fue prudente respecto de sus posibles efectos sobre los volúmenes comercializados. Señaló que existen cuotas y condiciones específicas para determinados productos y que no se prevén, en principio, modificaciones sustanciales en los volúmenes.
Sin embargo, identificó otro aspecto que considera especialmente relevante: la posibilidad de que tambos e industrias habilitados para exportar a la Unión Europea puedan utilizar esa certificación como una señal de calidad y cumplimiento para acceder a otros mercados.
El ejemplo argentino muestra la magnitud del desafío. Según los datos presentados, solamente nueve tambos argentinos se encontraban habilitados para la Unión Europea sobre un universo cercano a 8.800 establecimientos. Para Giraudo, avanzar en ese proceso de certificación puede constituir una herramienta de diferenciación frente a compradores de terceros mercados.
Una oportunidad para Uruguay
El cierre de la exposición dejó una mirada de mediano plazo. Para Giraudo, la oferta mundial de leche tenderá a crecer con mayores dificultades debido a restricciones ambientales, disponibilidad de agua, regulaciones, falta de mano de obra y competencia por el uso de la tierra.
Al mismo tiempo, la demanda continuará aumentando. La combinación de crecimiento poblacional y aumento del consumo de lácteos permitiría proyectar, según los datos presentados, un incremento del consumo total cercano al 2,1% anual. Si la producción no acompaña ese ritmo, el comercio internacional tendrá mayor importancia.
En ese escenario, Uruguay aparece, junto con Argentina, entre los países que cuentan con condiciones naturales favorables para incrementar su producción. Clima templado, disponibilidad de agua, superficie, productores con conocimiento del negocio y profesionales especializados constituyen, para Giraudo, ventajas comparativas relevantes.
Pero esas ventajas naturales no son suficientes. El desafío consiste en transformarlas en ventajas competitivas mediante condiciones macroeconómicas adecuadas, financiamiento, infraestructura, tipo de cambio y estabilidad de costos.
La exposición dejó así una conclusión estrechamente vinculada con el concepto que dio nombre a la jornada: diversificar no significa necesariamente abandonar los productos tradicionales ni dejar de competir en commodities. Significa ampliar las alternativas dentro de la propia cadena, aprovechar mejor cada componente de la leche, desarrollar ingredientes y proteínas, incorporar tecnología y buscar mercados asociados a nuevas necesidades de consumo.
En un escenario internacional donde la producción enfrenta cada vez más restricciones y donde la demanda cambia de composición y geografía, la capacidad de producir eficientemente y, al mismo tiempo, capturar mayor valor a partir de la leche puede convertirse en una herramienta para construir sistemas lecheros más sostenibles y con mayor capacidad de adaptación.